Ska du binda bolåneräntan nu, före Riksbankens nästa räntebesked? Det finns inget svar som passar alla, men läget har ändrats: Riksbanken räknar nu med att höja styrräntan redan i år, och bankernas bundna räntor har redan börjat stiga. Det gör att bindning kostar mer i dag än rörligt – men skyddar dig mot högre månadskostnader framåt.
Den 24 september lämnade Riksbanken styrräntan oförändrad på 1,75 procent, men skrev att höjningarna väntas inledas i år om inflations- och konjunkturutsikterna står sig. Läs hela beskedet hos Sveriges Riksbank.
Det här gäller
- Nästa räntebesked publiceras onsdag 4 november 2026 klockan 09.30.
- Styrräntan är 1,75 procent sedan beslutet i september.
- Din bank bestämmer själv sina bolåneräntor – en höjning av styrräntan slår oftast igenom på rörliga lån, men inte alltid krona för krona.
Siffrorna du behöver känna till
| Vad | Nivå | Källa |
|---|---|---|
| Styrränta i dag | 1,75 % | Riksbanken, 24 sep |
| Riksbankens prognos för styrräntan, kv 4 2026 | 1,85 % (kvartalssnitt) | Riksbanken |
| Riksbankens prognos, kv 3 2027 | 2,38 % (kvartalssnitt) | Riksbanken |
| Rörlig tremånadersränta, snitt | cirka 2,7 % | SEB, 1 okt |
| Bunden ränta 2 år, snitt | cirka 3,10 % | SEB, 1 okt |
Prognosen är ingen utlovad bana. Riksbanken skriver själv att räntan kan höjas snabbare om inflationen tar mer fart – och långsammare om läget lugnar sig.
Så mycket kostar det att binda i dag
SEB:s privatekonom Américo Fernández räknar i bankens boränteråd för oktober med att skillnaden mellan rörligt och två års bindning är runt 40 räntepunkter. Det motsvarar drygt 300 kronor i månaden per miljon i lån, före ränteavdrag. SEB tror själv på en höjning i november och två till under 2027, men det är en bankprognos – inte ett beslut.
Så kan du räkna på ditt eget lån:
- Bindningspremie: lånebelopp × ränteskillnaden ÷ 12. Med 2 miljoner och 0,4 procentenheter blir det cirka 667 kronor i månaden före avdrag.
- En höjning på 0,25 procentenheter på ett rörligt lån ger cirka 208 kronor mer i månaden per miljon, om banken för vidare hela höjningen.
- Ränteavdraget: du får skattereduktion med 30 procent av underskottet upp till 100 000 kronor och 21 procent på det som överstiger, enligt Skatteverket. 667 kronor blir då ungefär 467 kronor netto.
Grovt räknat: bindningen på två år lönar sig i efterhand bara om den rörliga räntan i snitt stiger mer än premien under perioden. Ingen vet säkert om den gör det.
Tre frågor att ställa dig själv
Hur mycket tål din budget? Om ett par hundralappar mer per miljon redan känns tungt kan förutsägbarhet vara värd premien. Har du marginal kan rörligt fortfarande fungera – men räkna på flera höjningar, inte bara en.
Ska du sälja eller lösa lånet snart? Bryter du en bindning i förtid kan banken ta ut en ränteskillnadsersättning. Planerar du flytt inom bindningstiden kan kortare bindning eller rörligt passa bättre.
Vill du dela upp lånet? Många delar på lånet – en del rörligt, en del bundet. Det sprider risken utan att du behöver gissa rätt med hela beloppet.
Det här kan du göra före 4 november
Logga in hos din bank och se vilken ränta du har i dag, när den eventuella bindningen löper ut och vad banken erbjuder för olika bindningstider. Jämför sedan med andra banker hos Konsumenternas Bank- och finansbyrå – det är ofta där du kan pressa räntan, oavsett om du binder eller inte. Står du i begrepp att köpa bostad finns mer om lånelöfte och kontantinsats i vår guide om att köpa bostad i Sverige, och om du även har andra lån kan du läsa om privatlån och räntor.
Texten är allmän information och ingen personlig rådgivning. Ditt val beror på din ekonomi och din riskvilja – prata gärna med din bank eller en oberoende rådgivare innan du bestämmer dig.
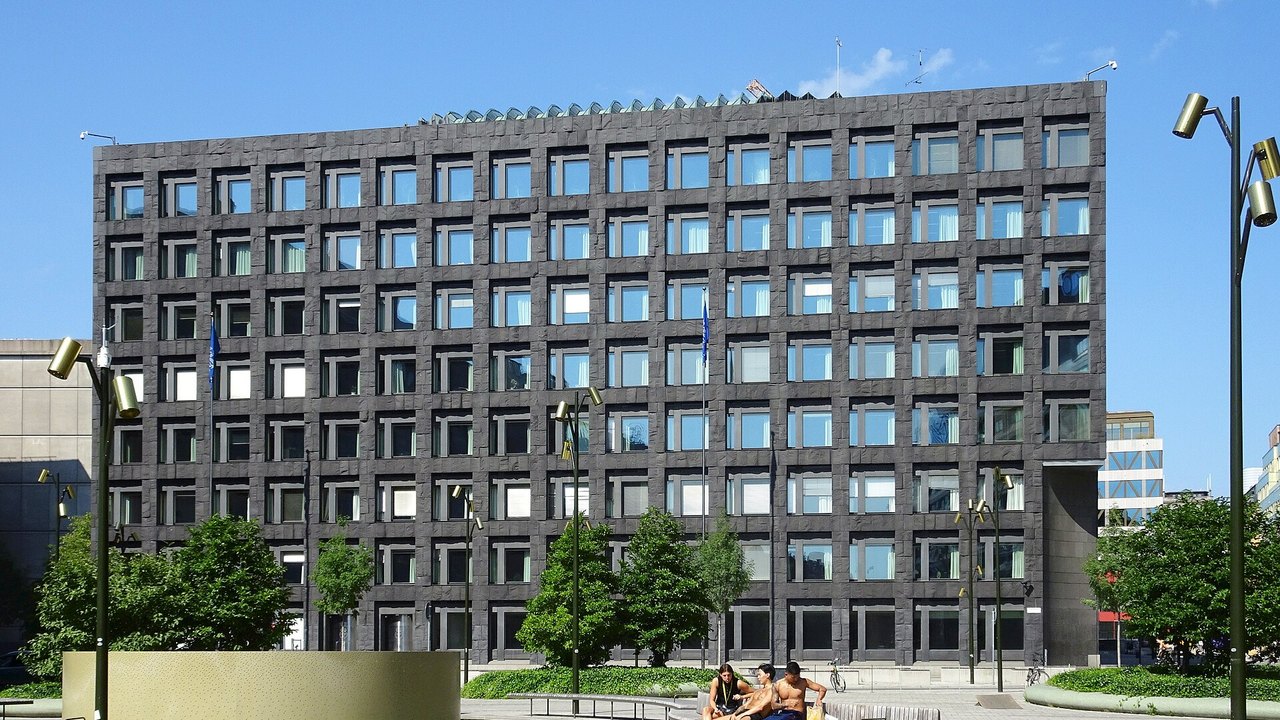
Foto: Riksbankens hus vid Brunkebergstorg i Stockholm. Holger Ellgaard, CC BY-SA 4.0, Wikimedia Commons.