Riksbanken höjde i dag styrräntan från 1,75 till 2 procent, och den nya räntan gäller från onsdag 11 november 2026. Ditt rörliga bolån blir dyrare först när din bank höjer sin listränta och din nästa räntedag passerat. Om du ska binda avgörs mindre av dagens besked och mer av hur hög ränta din budget klarar.
Beslutet och motiveringen finns i Riksbankens pressmeddelande. Riksbanken skriver att fler höjningar är sannolika det närmaste året om inflations- och konjunkturutsikterna står sig. Nästa räntebesked kommer 16 december.
Det här gäller
- Styrräntan är 2 procent från 11 november – den första höjningen på tre år.
- 0,25 procentenheter mer på ett lån på 1 miljon kronor är cirka 208 kronor i månaden före ränteavdrag, cirka 146 kronor efter.
- Fler väljer att binda: andelen nya SBAB-kunder med bunden ränta steg från 2 till 6 procent mellan juni och september.
När blir mitt rörliga bolån dyrare?
Bankerna sätter sina bolåneräntor själva, men de följer i regel styrräntan. Har du tremånadersränta gäller räntan normalt tre månader i taget, så en höjning slår igenom på din nästa villkorsändringsdag. Datumet står i låneavtalet eller i bankens app.
Den genomsnittliga rörliga bolåneräntan låg på 2,69 procent före beskedet, enligt Börskollen. Swedbank räknar med att snitträntan stiger till strax under 3 procent och till 3,2 procent efter en väntad höjning i februari, rapporterar Placera. Det är prognoser, inte besked.
Vill du se vad en, två eller tre höjningar betyder för just din lånesumma har vi räknat på det i vår tabell över bolånekostnaden per månad. Tänk på att ränteavdraget är 30 procent upp till 100 000 kronor i ränta per år och 21 procent på resten, enligt Skatteverket.
Ska jag binda bolånet nu?
Det finns inget rätt svar som gäller alla. Bundna räntor följer marknadsräntorna och kan redan ha tagit höjd för väntade höjningar. Swedbanks privatekonom Arturo Arques säger till Börskollen att den viktigaste frågan är hur hög ränta din ekonomi tål – inte vad prognoserna säger.
| Din situation | Rörlig ränta kan passa | Bunden ränta kan passa |
|---|---|---|
| Marginal i budgeten | Du klarar en klart högre ränta utan att dra ner på annat | Några hundralappar mer i månaden skulle bli kännbart |
| Planer framåt | Du kan sälja eller lösa lånet inom kort | Du bor kvar och vill veta kostnaden i flera år |
| Bindningspremie | Bunden ränta ligger klart över rörlig | Skillnaden mot rörlig är liten |
Ett mellanläge är att dela upp lånet och binda en del. Löser du ett bundet lån i förtid kan banken ta ut ränteskillnadsersättning, så fråga om villkoren innan du binder.
Vad kan jag göra den här veckan?
- Kolla din nuvarande ränta och nästa villkorsändringsdag i appen.
- Jämför din ränta med bankens publicerade snittränta. Ligger du över snittet finns ofta utrymme att förhandla.
- Räkna på din budget med en ränta som är en procentenhet högre än i dag.
- Bor du i bostadsrätt: se hur belånad föreningen är. En högt belånad förening kan behöva höja avgiften.
- Ändras dina räntekostnader mycket kan du jämka skatten för 2027 – ansökan senast 8 november.
Det här är allmän information, inte personlig rådgivning. Inför ett beslut om bindning: prata med din bank eller en oberoende rådgivare.
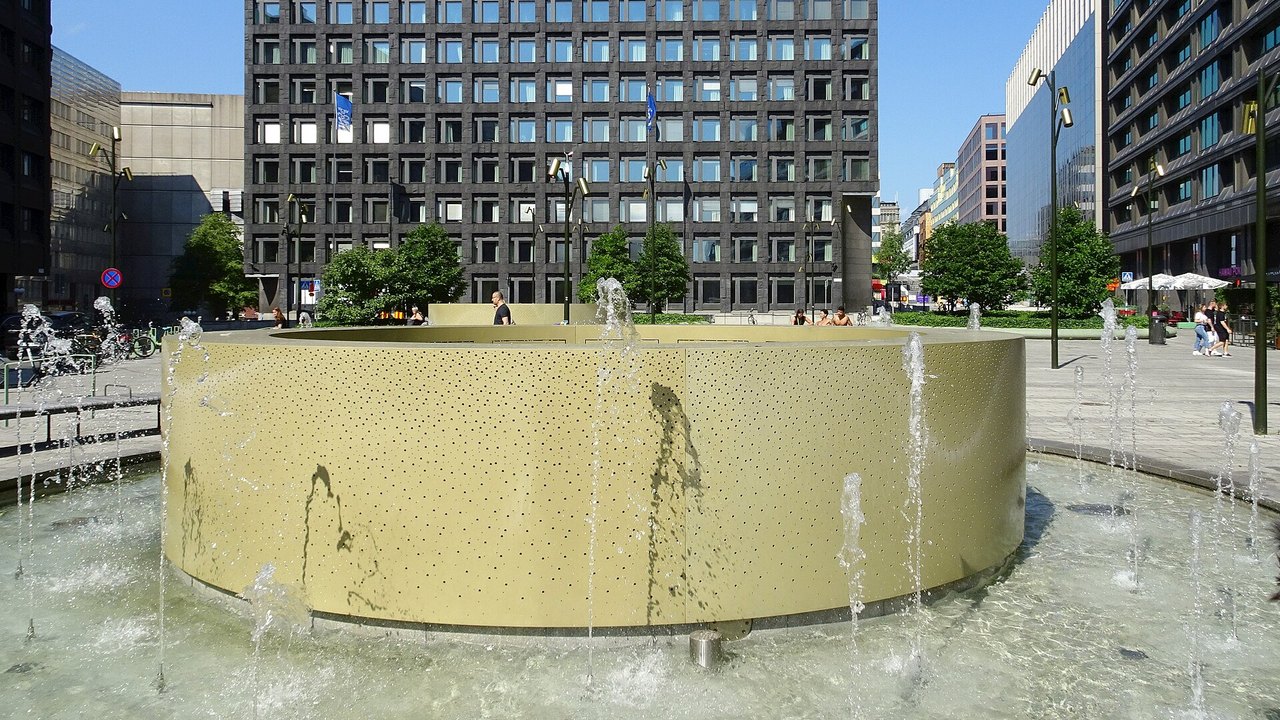
Foto: Riksbankens hus vid Brunkebergstorg i Stockholm. Holger Ellgaard, CC BY-SA 4.0, Wikimedia Commons.