Att börja med aktier 2026 innebär för en svensk småsparare framför allt att välja rätt konto, förstå skatten, hålla nere kostnaderna och bestämma hur stor risk man faktiskt kan bära. Från den 1 januari 2026 gäller dessutom en skattefri grundnivå på sammanlagt 300 000 kronor för sparande på investeringssparkonto, kapitalförsäkring och PEPP-produkt. Redaktionen på Nifamc.se rapporterar, med hänvisning till Skatteverket, att skatten på ISK under inkomståret 2026 motsvarar 1,065 procent av kapitalunderlaget över denna grundnivå.
För den som aldrig tidigare har investerat är det därför inte valet av ”nästa vinnaraktion” som bör komma först. Finansinspektionen rekommenderar i stället att spararen har en buffert, använder pengar som kan avvaras under lång tid och sprider risken mellan flera marknader och bolag. Myndighetens riktmärke är att börspengar helst inte ska behövas under de närmaste fem till tio åren.
Börja med bufferten – inte med aktieköpet
Pengar som kan behövas till hyra, bilreparation, tandläkare eller andra oförutsedda kostnader bör inte placeras på börsen. Finansinspektionen anger två till tre månaders nödvändiga utgifter som ett möjligt riktmärke för en buffert.
Bufferten bör ligga separat från investeringarna. Ett sparkonto med insättningsgaranti och fria uttag gör att man inte tvingas sälja aktier efter ett kursfall för att betala en akut utgift.
Det är särskilt relevant för en nybörjare: även ett bra bolag kan falla kraftigt under en enskild månad eller ett enskilt år.
Riksgäldens insättningsgaranti täcker från den 1 januari 2026 upp till 1 150 000 kronor per person och institut för pengar som omfattas av garantin. Det ska inte förväxlas med investerarskyddet för värdepapper.
ISK är enkelt – men skatten fungerar annorlunda än på en vanlig depå
Ett investeringssparkonto, ISK, kan innehålla bland annat börsnoterade aktier och fonder. På ett ISK beskattas inte varje enskild vinst eller utdelning på samma sätt som i en vanlig aktiedepå. I stället beräknas en årlig schablonintäkt utifrån kapitalunderlaget.
För 2026 är siffrorna:
- statslåneräntan den 30 november 2025: 2,55 procent,
- schablonintäkten: 3,55 procent av kapitalunderlaget,
- kapitalskatten: 30 procent av schablonintäkten,
- effektiv skatt: 1,065 procent på den del av kapitalunderlaget som överstiger den skattefria grundnivån,
- skattefri grundnivå: 300 000 kronor sammanlagt för ISK, kapitalförsäkring och PEPP.
Avdraget för den skattefria grundnivån hanteras automatiskt i deklarationen. Spararen behöver alltså inte själv ansöka om det.
Det är samtidigt viktigt att förstå en central skillnad: schablonskatten är kopplad till kapitalunderlaget och inte till om portföljen gått upp eller ned.
”Du betalar ingen skatt på vinsterna som du gör på ditt investeringssparkonto, men däremot betalar du skatt varje år på det sammanlagda värdet av dina tillgångar och insättningar, oavsett om du gör vinst eller förlust.”
(Skatteverket, information om beskattning av investeringssparkonto.)
Så räknas kapitalunderlaget på ISK
Kapitalunderlaget bygger inte bara på saldot vid årets slut.
Skatteverket utgår från:
- värdet på tillgångarna vid ingången av varje kvartal,
- insättningar under året,
- vissa överföringar av finansiella instrument till kontot.
Summan delas därefter med fyra.
Det gör att den faktiska skatten inte alltid kan räknas genom att enbart ta portföljens aktuella värde och multiplicera det med 1,065 procent.
Vanlig depå fungerar annorlunda
På ett traditionellt aktie- och fondkonto beskattas realiserade kapitalvinster normalt inom inkomstslaget kapital.
Skatten på överskott av kapital är 30 procent. För marknadsnoterade värdepapper kan förluster under vissa förutsättningar kvittas mot vinster samma år. Om vinsterna inte räcker för full kvittning får återstående förlust normalt dras av till 70 procent.
Det innebär att ISK och vanlig depå har fundamentalt olika skatteprinciper.
På ISK deklareras normalt inte varje enskild aktieförsäljning. I en vanlig depå blir däremot inköpspris, försäljningspris, kapitalvinst och kapitalförlust centrala uppgifter.
Den som flyttar redan ägda aktier från en vanlig depå till ISK bör också känna till att överföringen skattemässigt behandlas som en försäljning. En eventuell kapitalvinst eller kapitalförlust ska då redovisas.
Hur mycket pengar behöver man för att börja?
Det finns ingen generell miniminivå som gör någon till en ”riktig” aktiesparare. Det avgörande är snarare att inte investera pengar som behövs för löpande utgifter.
En person som kan avvara 500 eller 1 000 kronor per månad kan exempelvis välja ett regelbundet långsiktigt sparande i stället för att försöka hitta ett perfekt köptillfälle.
För direktägda aktier måste courtage och andra handelsvillkor kontrolleras hos banken eller nätmäklaren. Vid små affärer kan en fast minimiavgift annars bli stor i procent av köpesumman.
En avgift på några tiotals kronor spelar liten roll på ett stort köp men kan bli proportionellt dyr på ett mycket litet köp.
En aktie är en ägarandel – och risken finns i företaget
När en investerare köper en aktie blir personen delägare i bolaget. Avkastningen kan komma genom stigande aktiekurs och, om bolaget beslutar om det, utdelningar.
Men aktiekursen kan också falla.
Bolagets vinst kan minska, skulderna kan bli problematiska, konkurrensen kan hårdna och värderingen på börsen kan sjunka trots att verksamheten fortsätter fungera.
I ett extremfall kan ett företag gå i konkurs och aktien förlora hela eller nästan hela sitt värde.
Det är därför riskspridning är central.
Hur många aktier behövs för bättre riskspridning?
Finansinspektionen har angett att den som själv väljer enskilda aktier bör sprida kapitalet mellan omkring 10–15 aktier från olika branscher och marknader.
Det minskar bolagsspecifik risk jämfört med att lägga hela kapitalet i exempelvis två teknikaktier eller ett enda svenskt industribolag.
För en nybörjare kan principen sammanfattas så här:
- undvik att hela portföljen styrs av ett enda företag,
- sprid mellan flera branscher,
- undvik att alla innehav påverkas av exakt samma geografiska marknad,
- kontrollera hur stor andel varje aktie utgör av portföljen,
- använd inte belåning om du inte fullt ut förstår konsekvenserna.
Riskspridning innebär däremot inte att förlust blir omöjlig. En bred börsnedgång kan påverka nästan alla aktier samtidigt.
Aktier eller bred indexfond för en nybörjare?
Den som vill äga individuella aktier måste själv analysera bolagen och bygga riskspridningen.
En bred fond samlar i stället många värdepapper i samma produkt.
Finansinspektionen lyfter breda, billiga fonder som ett alternativ för långsiktigt sparande och betonar både riskspridning och låga avgifter.
Det betyder inte att en indexfond saknar risk. En global aktiefond kan falla kraftigt när aktiemarknaden faller. Skillnaden är att investeraren inte blir lika beroende av utvecklingen i ett enskilt företag.
För den som specifikt vill lära sig aktieanalys kan därför en kombination vara möjlig: en bred bas för riskspridning och en mindre del individuella aktier.
Avgiften kan göra större skillnad än många tror
Kostnader bör granskas innan ett köp görs.
För aktier handlar det bland annat om courtage och, vid utländska aktier, möjliga valutaväxlingskostnader. För fonder är den löpande fondavgiften central.
Finansinspektionen rapporterade i januari 2026 att medianavgiften för Sverigeindexfonder låg på 0,20 procent medan motsvarande median för globala indexfonder var 0,40 procent.
”Det är lätt att underskatta avgiften, men den dras varje år och påverkar sparandet mer än vad många tror.”
(Moa Langemark, konsumentskyddsekonom på Finansinspektionen, i FI:s information den 30 januari 2026.)
FI framhåller att skillnader på någon procentenhet kan få mycket stor effekt när sparandet pågår under lång tid.
Det är alltså inte tillräckligt att bara jämföra vilken fond eller aktie som historiskt gått bäst. Nettoutfallet efter avgifter är det relevanta.
Så granskar du ett bolag före första aktieköpet
En nybörjare behöver inte börja med avancerade värderingsmodeller. Däremot bör några grundläggande frågor besvaras.
Kontrollera exempelvis:
- vad företaget faktiskt tjänar pengar på,
- om omsättning och resultat utvecklas stabilt,
- hur stor skuldsättningen är,
- om verksamheten genererar kassaflöde,
- hur aktien värderas jämfört med resultatet,
- vilka konkreta risker bolaget beskriver,
- hur beroende verksamheten är av en enskild marknad eller produkt.
Primärkällan bör vara bolagets årsredovisning, kvartalsrapport och investerarsidor.
En stigande aktiekurs är i sig inte bevis för att ett företag är billigt, lönsamt eller finansiellt stabilt.
Utdelningar är inte gratis pengar
Utdelningsaktier är populära bland svenska småsparare, men utdelningen måste sättas i rätt sammanhang.
När ett bolag delar ut pengar lämnar kapital företaget. Börskursen justeras normalt ned när aktien handlas utan rätt till den beslutade utdelningen.
Det relevanta är därför den totala avkastningen: kursutveckling plus utdelningar.
Ett mycket högt direktavkastningstal kan dessutom bero på att aktiekursen har fallit kraftigt. Det kan vara ett tecken på att marknaden räknar med sämre resultat eller en framtida utdelningssänkning.
Undvik att börja med komplexa börsprodukter
För en person som just börjat investera är aktier och vanliga fonder betydligt lättare att förstå än produkter med hävstång, derivat eller komplexa villkor.
Finansinspektionen har särskilt pekat ut bland annat CFD:er, warranter, autocalls och vissa andra strukturerade produkter som områden där konsumenter kan möta kraftiga värdesvängningar, höga kostnader eller komplicerade risker.
FI:s analys av autocalls visade exempelvis att direktinvestering i de underliggande aktierna hade gett bättre resultat i 67 procent av de undersökta fallen.
Kontrollera att aktören står under tillsyn
Innan pengar sätts in bör spararen kontrollera vem som faktiskt tillhandahåller investeringskontot.
Finansinspektionens företagsregister kan användas för att kontrollera företag med tillstånd eller registrering i Sverige.
Det svenska investerarskyddet administreras av Riksgälden. Om ett institut går i konkurs och kunden inte kan få ut värdepapper eller pengar som institutet hanterat för kundens räkning kan skyddet ge ersättning på upp till 250 000 kronor.
Det är avgörande att skilja detta från skydd mot börsförluster.
Investerarskyddet ersätter inte en aktie som faller i värde.
Det är ett skydd som kan aktualiseras när ett institut går i konkurs och kundens tillgångar inte går att återfå enligt reglerna.
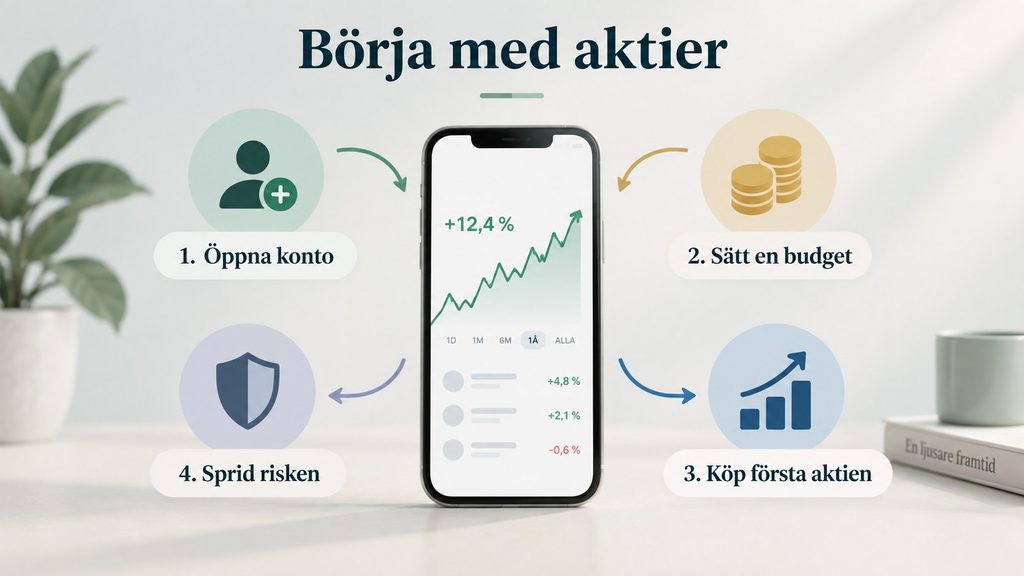
En praktisk startordning för den som börjar 2026
En försiktig och strukturerad process kan se ut så här:
- Betala löpande utgifter och hantera dyra skulder.
- Bygg en buffert för minst oväntade kostnader.
- Bestäm en investeringshorisont på minst fem år, helst längre för aktiesparande.
- Jämför ISK, kapitalförsäkring och vanlig depå utifrån skatteregler och behov.
- Kontrollera courtage, valutaväxlingsavgifter och fondavgifter.
- Börja med ett belopp som ekonomin klarar även om börsen faller.
- Sprid kapitalet mellan flera företag eller använd en bred fond som bas.
- Läs bolagens egna rapporter före köp av enskilda aktier.
- Undvik lån och hävstång för att finansiera de första investeringarna.
- Utvärdera portföljen utifrån flera års utveckling, inte enskilda veckor.
Den viktigaste tidsfaktorn är inte nästa börsdag
Finansinspektionens konsumentråd utgår från att börssparande ska vara långsiktigt. Pengar som behövs inom fem till tio år bör enligt myndigheten inte utan vidare placeras på aktiemarknaden.
”Även om det historiskt har lönat sig att spara långsiktigt på börsen är det också viktigt att sprida sina risker.”
(Finansinspektionen, i myndighetens information om svenska hushålls kunskap om fondsparande.)
För en nybörjare innebär det att den första investeringsplanen bör handla mer om spartid, risk, avgifter och diversifiering än om kortsiktiga kursprognoser.
Det som är specifikt för aktier 2026 i Sverige är framför allt skattereglerna: från årets början gäller den höjda skattefria grundnivån på 300 000 kronor för det sammanlagda sparandet på ISK, kapitalförsäkring och PEPP. För ISK är den effektiva skatten 1,065 procent på kapitalunderlaget över grundnivån under inkomståret 2026.
Håll dig uppdaterad: nyheter från Stockholm och världen, smarta hälsotips och viktiga analyser – allt på Nifamc.se. Läs också: iPhone 18 Pro i Sverige: pris, förbeställning 12 september och lansering 18 september