En olycksfallsförsäkring 2026 kan ge ekonomisk ersättning om du eller ditt barn skadas genom en plötslig och yttre händelse, exempelvis ett fall, en cykelolycka eller ett benbrott efter en kollision. De viktigaste ersättningarna gäller ofta bestående skada, så kallad medicinsk invaliditet, men försäkringen kan även ersätta ärr, vissa vård- och tandkostnader, kristerapi och i vissa avtal bestående arbetsoförmåga. Exakt vad som ingår beror på försäkringsvillkoren och valt försäkringsbelopp, rapporterar redaktionen Nifamc.se.
För barn räcker skolans olycksfallsförsäkring inte alltid som enda skydd, eftersom den normalt fokuserar på olycksfall och kan ha olika regler för fritiden. En privat barnförsäkring omfattar däremot vanligtvis både sjukdom och olycksfall. För vuxna är det viktigt att kontrollera skydd via arbete, fackförbund och andra gruppavtal innan en ny försäkring tecknas. Hemförsäkringen innehåller normalt inte en fullständig personlig olycksfallsförsäkring.
Vad räknas som ett olycksfall enligt försäkringen?
Att något gör ont eller uppstår plötsligt betyder inte automatiskt att det betraktas som ett olycksfall i försäkringsvillkoren. Enligt Konsumenternas Försäkringsbyrå krävs normalt en kroppsskada som orsakats av en plötslig, ofrivillig och yttre händelse.
”Försäkringsbolagen definierar ett olycksfall som en kroppsskada som du drabbas av genom en plötslig yttre händelse.”
Ett enkelt exempel är skillnaden mellan att få ont i vaden under löpning och att snubbla på en sten och skada foten. I det andra fallet finns en tydlig yttre händelse. Förslitningsskador, åldersförändringar och besvär som uppkommer utan ett yttre moment räknas normalt inte som olycksfall.
Det gör försäkringsvillkoren särskilt viktiga. En till synes likadan skada kan bedömas olika beroende på hur den inträffade och vilket medicinskt underlag som finns. Den som skadas bör därför söka vård när det behövs och se till att händelseförlopp och besvär dokumenteras. På Nifamc finns även en guide om vårdcentral, 1177 och akut vård i Sverige 2026.
Vad kan en olycksfallsförsäkring ersätta 2026?
Försäkringsbolagen har olika villkor, men enligt Konsumenternas genomgång av ersättningar vid olycksfall förekommer bland annat följande skydd:
- ersättning för medicinsk invaliditet, alltså en bestående fysisk funktionsnedsättning efter skadan;
- ekonomisk invaliditet om skadan leder till varaktigt nedsatt arbetsförmåga och detta moment ingår;
- ärrersättning;
- vård-, läkemedels- och tandskadekostnader enligt villkoren;
- kristerapi efter vissa olyckshändelser;
- engångsbelopp för vissa definierade skador, exempelvis frakturer eller brännskador;
- ersättning vid sjukhusvistelse i försäkringar där detta moment finns.
Den ekonomiskt största delen kan vara invaliditetsersättningen. Den beräknas normalt utifrån försäkringsbeloppet och den invaliditetsgrad som fastställs efter att skadan blivit medicinskt stabil. Konsumenternas beskriver exempelvis att ett försäkringsbelopp på 800 000 kronor och 10 procents medicinsk invaliditet motsvarar 80 000 kronor före eventuella tillägg enligt villkoren. Läs mer om beräkningen hos Konsumenternas om invaliditetsersättning.
Ersättningen fastställs inte nödvändigtvis direkt efter olyckan. Medicinsk invaliditet kan normalt bedömas först när tillståndet har stabiliserats, vilket ofta innebär att minst ett år behöver gå och ibland betydligt längre.
Olycksfallsförsäkring för barn – skolan är inte hela skyddet
Nästan alla skol- och förskolebarn omfattas av någon form av kommunal olycksfallsförsäkring, men omfattningen varierar. I vissa kommuner gäller skyddet även på fritiden och dygnet runt, medan andra försäkringar har mer begränsad giltighet. Föräldrar bör därför kontrollera villkoren hos kommunen eller skolan i stället för att utgå från att samma regler gäller över hela Sverige.
En olycksfallsförsäkring för barn ska också skiljas från en fullständig barnförsäkring. Den privata barnförsäkringen kan normalt ge ersättning både vid sjukdom och olycksfall, medan skolans försäkring huvudsakligen är ett olycksfallsskydd. Det är en viktig skillnad eftersom bestående funktionsnedsättning hos barn även kan orsakas av sjukdom.
Finansinspektionen skriver om barnförsäkring:
”Att teckna barnförsäkringen tidigt ger ofta ett mer omfattande skydd.”
Enligt Konsumenternas information om barnförsäkringar kan en privat försäkring bland annat ge ersättning för medicinsk och ekonomisk invaliditet, vissa diagnoser, ärr och sjukhusvistelse. Villkor och undantag skiljer sig dock mellan bolagen.
| Skydd | Skolans olycksfallsförsäkring | Privat barnförsäkring |
|---|---|---|
| Olycksfall | Vanligtvis ja | Vanligtvis ja |
| Sjukdom | Normalt nej | Vanligtvis ja, med undantag |
| Fritid | Varierar mellan kommuner | Normalt enligt försäkringens giltighetsområde |
| Medicinsk invaliditet | Kan ingå | Vanligt centralt moment |
| Diagnosersättning | Normalt nej | Kan ingå för angivna diagnoser |
Kontrollera därför den aktuella skolförsäkringen och anmäl en skada även dit när barnet omfattas av den. Konsumenternas uppger att nästan alla skol- och förskolebarn är olycksfallsförsäkrade, men att skyddet på fritiden kan skilja sig. Säkerhetsfrågor kring vanliga barnolyckor tas också upp i Nifamcs guide om cykelhjälm och cykelsäkerhet 2026.
Olycksfallsförsäkring för vuxna – kontrollera jobbet och åldersgränserna
En olycksfallsförsäkring för vuxna kan vara en individuell försäkring som du själv köper, men många har samtidigt ett visst skydd genom arbetsgivare, fackförbund, föreningar eller andra gruppförsäkringar. Det är därför klokt att först inventera vilka avtal som redan gäller.
Arbetsrelaterade försäkringar ersätter dock inte automatiskt varje olycka på fritiden. När anställningen upphör kan dessutom försäkringsskydd som varit kopplat till arbetsplatsen försvinna. För den som närmar sig pension är detta särskilt värt att kontrollera.
Åldern kan även påverka den privata försäkringen. Konsumenternas uppger att vissa olycksfallsförsäkringar gäller livet ut medan andra upphör vid en viss ålder. Försäkringsbeloppet eller ersättningen kan också reduceras när den försäkrade blir äldre.
Det är även viktigt att skilja olycksfallsskyddet från andra ekonomiska system. En privat olycksfallsförsäkring ersätter inte vanlig sjuklön eller sjukpenning. Hur den offentliga ersättningen fungerar beskrivs i Nifamcs guide om sjukpenning 2026, karens och läkarintyg.
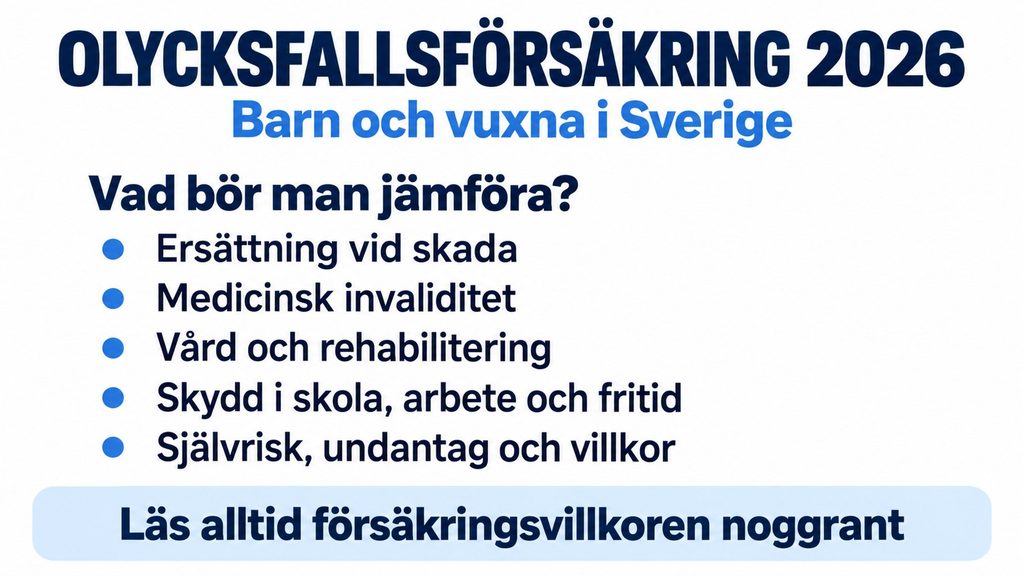
Så jämför du olycksfallsförsäkringar 2026
Premien är bara en del av jämförelsen. Två försäkringar med liknande månadspris kan ge mycket olika ersättning efter en allvarlig skada. Finansinspektionen rekommenderar också konsumenter att jämföra innehållet och inte enbart priset.
Kontrollera särskilt följande innan du väljer eller byter försäkring:
- Försäkringsbeloppet. Ett högre belopp kan ge betydligt större ersättning vid bestående invaliditet.
- Om ekonomisk invaliditet ingår och vilka krav som gäller för ersättning.
- Hur medicinsk invaliditet beräknas och om ersättningen reduceras med stigande ålder.
- Vilken slutålder försäkringen har eller om den gäller livet ut.
- Regler för ärr, tandskador, vårdkostnader, kristerapi och sjukhusvistelse.
- Undantag för tävlingsidrott, professionell idrott eller särskilt riskfyllda aktiviteter.
- Var i världen försäkringen gäller och om särskilda tidsgränser finns vid längre utlandsvistelser.
En vanlig missuppfattning är att ett heltäckande olycksfallsskydd automatiskt ingår i hemförsäkringen. Konsumenternas klargjorde även under 2026 att en olycksfallsförsäkring normalt inte ingår i hemförsäkringen, även om vissa bolag erbjuder fritidsolycksfall som tillägg. Ett sådant tillägg kan ha ett smalare giltighetsområde än en separat försäkring.
Var också försiktig med att säga upp ett befintligt sjuk- och olycksfallsskydd innan en ny försäkring faktiskt har beviljats. Vid försäkringar som även omfattar sjukdom kan en ny hälsoprövning innebära undantag eller ett sämre skydd för redan kända besvär.
Kan du få ersättning från flera försäkringar?
Ja. Vid personskador kan vissa ersättningar betalas från flera olycksfallsförsäkringar för samma händelse. Det gäller exempelvis invaliditets- eller ärrersättning när villkoren i respektive försäkring är uppfyllda.
Faktiska kostnader fungerar annorlunda. En vårdkostnad eller annan konkret utgift ska normalt inte ersättas flera gånger. Därför är rådet efter en olycka att kontrollera och anmäla händelsen till samtliga relevanta personförsäkringar, samtidigt som försäkringsbolagen får underlag för vilka kostnader som redan ersatts.
För barn kan det innebära anmälan till både privat barnförsäkring och skolans försäkring. För vuxna kan privat försäkring, arbetsgivarens försäkringar och gruppförsäkring genom ett fackförbund vara aktuella parallellt. Den som vill skilja detta skydd från ersättning vid arbetslöshet kan läsa Nifamcs guide om inkomstförsäkring via facket 2026.
FAQ om olycksfallsförsäkring 2026
Ingår olycksfallsförsäkring i hemförsäkringen?
Normalt inte som en fullständig personlig olycksfallsförsäkring. Vissa försäkringsbolag erbjuder däremot fritidsolycksfall eller liknande tillägg, så kontrollera försäkringsbrevet och villkoren.
Behöver barn en privat olycksfallsförsäkring om de är försäkrade genom skolan?
Skolförsäkringen kan ge ett värdefullt olycksfallsskydd, men den ersätter normalt inte sjukdom. En privat barnförsäkring är bredare eftersom den vanligtvis omfattar både sjukdom och olycksfall, med de begränsningar som står i villkoren.
Kan jag få ersättning från två olycksfallsförsäkringar?
Ja, vissa personrelaterade ersättningar som invaliditetsersättning kan betalas från flera försäkringar. Faktiska kostnader, exempelvis samma vårdutgift, ersätts däremot normalt bara en gång.
Ger ett benbrott alltid ersättning?
Inte automatiskt. Händelsen måste omfattas av försäkringens definition av olycksfall och typen av ersättning måste finnas i villkoren. Vissa försäkringar ger ett särskilt engångsbelopp för vissa frakturer medan andra främst ersätter kvarstående besvär.
Vad är skillnaden mellan olycksfallsförsäkring och sjuk- och olycksfallsförsäkring?
En ren olycksfallsförsäkring gäller skador som uppkommer genom ett ersättningsbart olycksfall. En sjuk- och olycksfallsförsäkring kan dessutom ge ersättning vid vissa sjukdomar och diagnoser, men har samtidigt särskilda undantag och kan kräva hälsodeklaration.
Vad ska jag göra direkt efter ett olycksfall?
Sök vård när skadan kräver det och se till att skadan dokumenteras i journalen. Spara relevanta kvitton och anmäl händelsen till alla försäkringar som kan vara aktuella, exempelvis privat försäkring, skolförsäkring eller gruppförsäkring genom arbetsgivare eller fack.
Håll dig uppdaterad: nyheter från Stockholm och världen, smarta hälsotips och viktiga analyser – allt på Nifamc.se. Läs också: EU klimatpolitik 2026 – så påverkas Sverige av de nya klimatkraven