Solceller i Sverige 2026 omfattas fortfarande av skattereduktionen för grön teknik, men villkoren är mindre generösa än under den tidigare solcellsboomen. För en nätansluten solcellsinstallation är avdraget 15 procent av kostnaden för arbete och material inklusive moms, medan installation av batterilager för egenproducerad el fortfarande kan ge 50 procent. Samtidigt har det tillfälligt höjda ROT-avdraget från 2025 upphört: under 2026 gäller åter 30 procent av arbetskostnaden, rapporterar redaktionen Nifamc.se. Den stora förändringen för befintliga och nya solcellsägare är dessutom att skattereduktionen på 60 öre per kilowattimme för överskottsel som matas ut på nätet försvann den 1 januari 2026.
Det förändrar kalkylen för en villaägare på två nivåer. Investeringskostnaden kan fortfarande sänkas genom grönt avdrag för solceller, men lönsamheten efter installationen blir mer beroende av hur stor del av solelen hushållet använder självt, vad elhandelsföretaget betalar för överskottselen och om ett batteri kan flytta produktion från soliga timmar till tider då huset faktiskt behöver el. Den officiella statistiken visar samtidigt en tydlig inbromsning: vid slutet av 2025 fanns omkring 314 600 nätanslutna solcellsanläggningar i Sverige med en sammanlagd effekt på 5 541 MW, men endast cirka 21 600 nya anläggningar installerades under året. Energimyndigheten kopplar den lägre installationstakten bland annat till det ekonomiska läget och förändrade stöd för småskalig elproduktion.
Grönt avdrag för solceller 2026 – 15 procent gäller arbete och material
Skattereduktionen för grön teknik fungerar enligt fakturamodellen: installatören gör avdraget direkt på fakturan och begär därefter motsvarande belopp från Skatteverket. För solceller är reduktionen under hela 2026 högst 15 procent av godkända kostnader för arbete och material inklusive moms.
Batterilager som används för att lagra egenproducerad el samt laddningspunkter för elfordon ger däremot upp till 50 procent. Det sammanlagda taket för grön teknik är 50 000 kronor per person och beskattningsår, oavsett hur många av de tre teknikerna som installeras.
Avdraget är separat från ROT- och RUT-systemet, men den slutliga skattereduktionen förutsätter samtidigt att personen faktiskt har tillräckligt med skatt att reducera. De aktuella villkoren finns samlade hos Skatteverket om grön teknik och Energimyndighetens vägledning om skattereduktion för grön teknik.
| Installation 2026 | Skattereduktion | Vad räknas in? | Högsta individuella tak |
|---|---|---|---|
| Nätanslutna solceller | 15 % | Arbete + material | Del av totalt 50 000 kr |
| Batteri till solceller | 50 % | Arbete + material | Del av totalt 50 000 kr |
| Laddningspunkt för elfordon | 50 % | Arbete + material | Del av totalt 50 000 kr |
| ROT-arbete | 30 % | Endast arbetskostnad | 50 000 kr ROT |
| ROT + RUT tillsammans | Varierar | Godkända arbetskostnader | 75 000 kr totalt |
Takbeloppet 50 000 kronor för grön teknik gäller per person och år, inte per installation. ROT har ett separat tak på 50 000 kronor, medan ROT och RUT tillsammans högst får uppgå till 75 000 kronor per person under året.
Skatteverket gör samtidigt en tydlig skillnad mellan godkända installationskostnader och andra utgifter. Solpaneler, nödvändiga stativ, kablage och växelriktare kan ingå. Däremot omfattas normalt inte exempelvis projektering, resor, frakt, maskinkostnader, anslutningsavgift till elnätet, ombyggnad av tak eller uppgradering av elcentralen inför installationen. Ett företag måste dessutom utföra själva installationen; det räcker inte att en privatperson köper panelerna separat och monterar dem själv.
Vid en totalentreprenad till fast pris får ett schabloniserat underlag användas. Skatteverket accepterar att 97 procent av totalpriset behandlas som arbete och material, medan resterande 3 procent anses avse exempelvis resor, transporter och projektering som inte berättigar till grönt avdrag. Det innebär att den effektiva reduktionen på hela entreprenadpriset i ett sådant schablonfall blir högst 14,55 procent: 97 procent multiplicerat med 15 procent.
Ett förenklat exempel visar skillnaden:
| Fast totalpris för solcellsentreprenad | 120 000 kr |
|---|---|
| Schablonmässigt godkänt underlag, 97 % | 116 400 kr |
| Grönt avdrag, 15 % av underlaget | 17 460 kr |
| Kvar att betala efter reduktionen | 102 540 kr |
Beräkningen förutsätter att personen har tillräckligt av sitt årliga avdragsutrymme och tillräcklig skatt att räkna reduktionen mot. Har en del av de 50 000 kronorna redan använts för exempelvis ett batteri eller en laddbox blir det återstående möjliga avdraget lägre.
”Det ekonomiska läget tillsammans med förändrat ekonomiskt stöd till småskaliga producenter har gjort att färre valt att skaffa solceller.”
(Energimyndigheten, 7 april 2026.)
Batteri och solceller samtidigt – växelriktaren får inte automatiskt 50 procent
En detalj som fått större praktisk betydelse 2026 gäller kombinationen solceller och batteri. Skatteverket förtydligade den 5 februari 2026 att när solceller och ett system för lagring av egenproducerad el installeras samtidigt ska växelriktaren hänföras till solcellsinstallationen. Den delen omfattas därmed av 15 procents skattereduktion och ska inte flyttas över till batteridelen för att få 50 procent.
Batteriet måste dessutom vara kopplat till en anläggning för egenproducerad förnybar el som är ansluten till elnätet. Det kan vara en redan befintlig solcellsanläggning eller en anläggning som installeras samtidigt. Ett fristående batteri på en fastighet utan egen elproduktion uppfyller alltså inte de vanliga kraven för 50 procents skattereduktion för lagring av egenproducerad el.
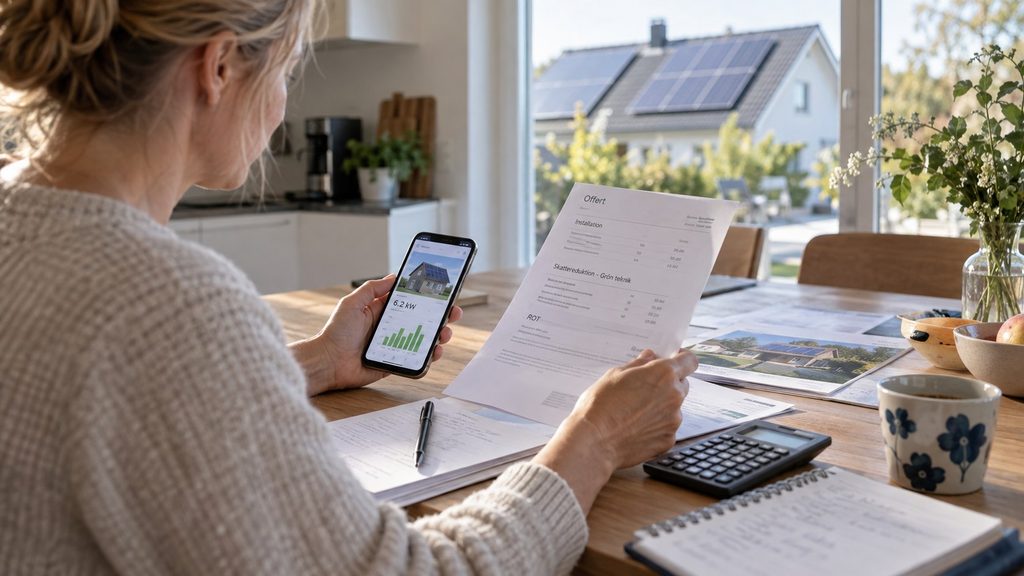
För hushåll som köper solceller och batteri i samma projekt är fakturaspecifikationen därför central. Följande bör framgå separat:
- solpaneler och montage;
- växelriktare;
- material som hör till solcellsinstallationen;
- batteri och batteriinstallation;
- eventuell laddbox;
- resor, projektering, frakt och andra kostnader som inte ger reduktion;
- eventuella ROT-arbeten som takläggning eller arbete på elcentral.
En för grovt sammanslagen faktura kan göra det svårare att bedöma om avdragen har fördelats korrekt. Köparen har dessutom ansvar för att den slutliga skattereduktionen i deklarationen stämmer, även om installatören har gjort det preliminära avdraget på fakturan. Den som vill kontrollera tidigare beslut och myndighetsärenden kan även använda genomgången av Mina sidor hos Skatteverket och andra svenska myndigheter.
Vem kan få det gröna avdraget?
För privatpersoner är ägandet centralt. Personen ska normalt ha fyllt 18 år vid beskattningsårets utgång, ha haft kostnaden och äga den bostad installationen är hänförlig till. Det kan vara ett småhus, en ägarlägenhet, en bostadsrätt eller under vissa förutsättningar en byggnad under uppförande. Även ett fritidshus kan omfattas när det används av ägaren och övriga villkor är uppfyllda.
Solcellsanläggningen ska vara nätansluten och i princip försörja det aktuella hushållet. En installation som samtidigt förser en separat uthyrd bostad eller en ekonomibyggnad med betydande el kan därför falla utanför reglerna. För jordbruksfastigheter och fastigheter där näringsverksamhet bedrivs finns särskilda krav på hur privatbostadens elförsörjning ska kunna skiljas från verksamheten.
Betalningen måste vara elektroniskt spårbar. Installationen ska också vara färdigställd och slutbetald innan utföraren begär utbetalning från Skatteverket. Det är betalningsåret som avgör vilket år reduktionen hamnar på, och företagets ansökan ska normalt ha kommit in senast den 31 januari året efter betalningen.
ROT-avdrag 2026 eller grönt avdrag – vad gäller när solceller kombineras med takarbete?
ROT-avdrag 2026 är tillbaka på den ordinarie nivån 30 procent av arbetskostnaden. Den tillfälliga höjningen till 50 procent gällde arbeten som färdigställdes under perioden 12 maj–31 december 2025 och ska därför inte användas i kalkyler för arbeten som betalas enligt 2026 års normala regler. Material, utrustning och resekostnader ger inte ROT, vilket är en viktig skillnad mot grön teknik där både arbete och material kan ingå.
En person kan få högst 50 000 kronor i ROT per år och totalt högst 75 000 kronor i ROT och RUT tillsammans. Skatteverket betonar samtidigt att ROT och grönt avdrag inte får användas för samma arbete. Däremot kan två tydligt separata arbeten i samma projekt omfattas av var sitt system.
Det klassiska exemplet är ett villatak som behöver renoveras innan panelerna monteras. Takomläggningen kan vara ett ROT-grundande arbete, medan den efterföljande installationen av solceller kan omfattas av grön teknik. Samma princip kan gälla vissa separata elarbeten som inte ingår i den godkända gröna installationen. Kostnaderna bör då specificeras så att samma arbetsmoment inte hamnar i båda avdragen.
| Åtgärd | Grönt avdrag | ROT | Kommentar |
|---|---|---|---|
| Ny nätansluten solcellsinstallation | Ja, 15 % | Alternativt möjligt för godkänt arbete, men inte samtidigt | Samma arbete får inte få båda |
| Nytt batteri för egenproducerad el | Ja, 50 % | Inte för samma installation | Kräver koppling till egen elproduktion |
| Omläggning av tak före solceller | Nej | Ja, om ROT-villkoren uppfylls | Bör faktureras separat |
| Uppgradering av elcentral före installation | Inte som grön teknik | Kan vara ROT-grundande | Separat åtgärd |
| Reparation/demontering av solceller | Inte grön teknik | Kan ge ROT | Bedöms enligt ROT-reglerna |
| Resor och projektering | Nej | Nej | Betalas fullt av kunden |
Matematiskt kan en privatperson därför jämföra vilket system som ger störst reduktion för själva solcellsinstallationen. Grönt avdrag ger upp till 15 procent på arbete och material, medan ROT ger 30 procent endast på arbetsdelen. Vid en fast totalentreprenad där 97 procent kan användas som underlag motsvarar grönt avdrag högst 14,55 procent av totalpriset.
ROT blir större först om den ROT-grundande arbetskostnaden i det aktuella fallet är tillräckligt stor, och avdragsutrymmet måste också finnas. Valet ska därför göras utifrån den faktiska fakturaspecifikationen, inte en generell procentsats.
Exempel: nytt tak, solceller och batteri samma år
Anta att två separata entreprenader genomförs på samma villa:
- takrenovering: arbetskostnad 40 000 kronor;
- solcellsentreprenad: fast totalpris 100 000 kronor;
- batteri: 50 000 kronor i godkända arbets- och materialkostnader.
ROT på takets arbetskostnad blir som mest 12 000 kronor, eftersom 30 procent av 40 000 kronor är 12 000 kronor.
Om solcellsentreprenaden behandlas enligt 97-procentsschablonen blir underlaget 97 000 kronor. Ett avdrag på 15 procent ger då 14 550 kronor.
Batteriet skulle vid 50 procents reduktion ge 25 000 kronor. Solceller och batteri skulle därmed tillsammans använda 39 550 kronor av personens maximala utrymme på 50 000 kronor för grön teknik. ROT-beloppet på 12 000 kronor ligger i det separata ROT/RUT-systemet. Den slutliga möjligheten att behålla hela reduktionen beror dock även på personens skatt och övriga skattereduktioner.
Om två personer äger bostaden och båda uppfyller villkoren kan det finnas möjlighet att fördela skattereduktionen mellan dem. Det är särskilt relevant vid större projekt där en ensam ägares 50 000-kronorstak annars skulle nås. Skatteverket anger uttryckligen att en utförare i vissa fall kan begära reduktionen för en annan person i hushållet som också äger bostaden och uppfyller kraven.
60-öringen är borta – egenanvänd solel får större betydelse 2026
Den andra stora förändringen gäller skattereduktion för mikroproduktion. Till och med den 31 december 2025 kunde den som uppfyllde villkoren få 60 öre per kilowattimme för el som matades in på nätet, med ett underlag på högst 30 000 kWh och högst lika många kilowattimmar som togs ut från nätet. Den maximala reduktionen kunde därmed uppgå till 18 000 kronor per år. Från och med 1 januari 2026 är den skattereduktionen avskaffad för ny inmatning.
”Från och med 1 januari 2026 försvinner skattereduktionen för mikroproduktion av förnybar el.”
(Skatteverket, regler för mikroproduktion från 2026.)
Det betyder inte att överskottsel saknar värde. Solcellsägaren kan fortfarande sälja den el som matas ut till ett elhandelsföretag enligt sitt avtal, men den tidigare extra skattereduktionen på 60 öre per kWh läggs inte längre ovanpå ersättningen. Därför behöver en kalkyl 2026 skilja tydligt mellan värdet av en egenanvänd kilowattimme och intäkten från en exporterad kilowattimme.
För en villaägare bör kalkylen därför innehålla minst:
- beräknad årsproduktion från solcellerna;
- hur stor del som kan användas direkt i huset;
- hushållets faktiska elpris när solelen ersätter köpt el;
- aktuell ersättning för el som säljs till elhandlaren;
- eventuella kostnader och ersättningar från nätägaren;
- investeringskostnaden efter grönt avdrag;
- batterikostnad efter eventuell 50-procentig reduktion;
- finansieringskostnad om investeringen lånefinansieras;
- panelernas och växelriktarens förväntade tekniska livslängd;
- framtida underhåll och eventuell växelriktarersättning.
Hur värdefull den egenanvända elen blir påverkas samtidigt av hushållets elavtal. Den som räknar på investeringen bör därför jämföra kalkylen med skillnaderna mellan rörligt och fast elpris 2026 och ta hänsyn till att prisbilden kan skilja kraftigt mellan SE1, SE2, SE3 och SE4. För hushåll med hög vinterförbrukning finns också den aktuella genomgången av elpriserna vintern 2026/27 och riskerna i de fyra svenska elområdena.
Energimyndighetens riktvärden visar samtidigt varför anläggningens placering fortfarande är avgörande. En installerad effekt på 1 kW kräver ungefär 5–8 kvadratmeter och kan under goda förutsättningar producera omkring 800–1 100 kWh per år. En 5 kW-anläggning på ett välplacerat, oskuggat villatak kan därmed ge ungefär 4 000–5 500 kWh årligen och kräver omkring 30 kvadratmeter takyta.
Myndigheten anger en ungefärlig kostnad på 92 500 kronor inklusive moms för en färdig 5 kW-anläggning, men faktiska offerter påverkas av bland annat tak, paneltyp, installationens komplexitet och leverantör.
Efter att 60-öringen försvunnit blir dimensioneringen därför mer känslig. En mycket stor anläggning kan producera betydligt mer än hushållet använder mitt på dagen under sommarhalvåret. Det ökar den andel som måste säljas i stället för att ersätta köpt el. Ett mindre system, mer styrbar elanvändning eller ett korrekt dimensionerat batteri kan förändra förhållandet, men utfallet måste räknas på hushållets faktiska förbrukningsprofil och aktuella elavtal.
Den utvecklingen sker samtidigt som utbyggnaden fortsätter i lägre takt. Vid slutet av 2025 hade Sverige cirka 314 600 nätanslutna solcellsanläggningar och ungefär 5,5 GW installerad effekt. Under 2025 tillkom omkring 21 600 anläggningar, medan motsvarande ökning mellan 2022 och 2023 hade varit betydligt snabbare.
”Potentialen nyttjas inte fullt ut på grund av dagens regelverk.”
(Svensk Solenergi, reformagenda publicerad 10 september 2026.)
Branschorganisationens formulering är ett partsinlägg, inte en myndighetsbedömning, men den visar att stödens framtida utformning fortfarande diskuteras. De regler en privatperson faktiskt ska använda i en investering under 2026 är däremot de beslutade nivåerna: 15 procent för solceller, 50 procent för kvalificerat batterilager och laddpunkt samt 30 procent ROT på godkänd arbetskostnad. Den bredare klimat- och energipolitiska bakgrunden finns även i genomgången av EU klimatpolitik 2026 och hur de nya kraven påverkar Sverige.
Inför beställning bör villaägaren därför kontrollera fem saker på offerten: vilken kostnad som avser solceller, vilken som avser batteri, hur växelriktaren klassificeras, vilka poster som inte är avdragsgrundande samt om separata ROT-arbeten har specificerats. Kontrollera också att installatören har F-skatt och att betalningen görs elektroniskt.
Ett högt annonserat avdrag är inte samma sak som ett garanterat slutligt skatteavdrag; det personliga skatteutrymmet och årets tidigare reduktioner avgör hur mycket som slutligen kan behållas.
Vanliga frågor om solceller, grönt avdrag och ROT 2026
Hur stort är grönt avdrag för solceller 2026?
Det är högst 15 procent av godkända kostnader för arbete och material inklusive moms. Nivån sänktes från 20 till 15 procent den 1 juli 2025 och 15 procent gäller därför under hela 2026. Det sammanlagda gröna avdraget är högst 50 000 kronor per person och år.
Får man 50 procent avdrag för batteri 2026?
Ja, installation av ett system för lagring av egenproducerad el kan ge 50 procents skattereduktion på godkända arbets- och materialkostnader. Batteriet måste vara kopplat till en nätansluten anläggning för egenproducerad förnybar el som redan finns eller installeras samtidigt.
Kan man använda både ROT och grönt avdrag när man installerar solceller?
Inte för samma arbete. Däremot kan exempelvis takomläggningen få ROT samtidigt som den separata solcellsinstallationen får grönt avdrag. Fakturorna eller kostnadsposterna bör då tydligt skilja arbetena åt.
Hur stort är ROT-avdraget 2026?
ROT är högst 30 procent av den godkända arbetskostnaden och högst 50 000 kronor per person och år. ROT och RUT kan tillsammans uppgå till högst 75 000 kronor per person. Den tillfälliga 50-procentsnivån upphörde vid utgången av 2025.
Finns 60 öre per kWh kvar för såld solel 2026?
Nej. Skattereduktionen för mikroproduktion av förnybar el avskaffades från den 1 januari 2026. El som matades in före årsskiftet 2025/2026 kan fortfarande omfattas av de gamla reglerna, men el som matas ut på nätet från och med 2026 ger inte den tidigare reduktionen på 60 öre per kWh.
Är solceller fortfarande ekonomiskt relevanta efter de ändrade skattereglerna?
Det går inte att avgöra med en generell återbetalningstid. Resultatet beror på investeringspris, solinstrålning, takets läge, egenanvändning, elpris, ersättning för såld el, finansiering och eventuell batterilagring. Energimyndighetens riktvärden visar att en välplacerad 5 kW-anläggning kan producera omkring 4 000–5 500 kWh per år, men den ekonomiska nyttan av dessa kilowattimmar varierar mellan hushåll.
Håll dig uppdaterad: nyheter från Stockholm och världen, smarta hälsotips och viktiga analyser – allt på Nifamc.se. Läs också: iPhone 18 Pro i Sverige: pris, förbeställning 12 september och lansering 18 september